Domain ungeld.de kaufen?
Wir ziehen mit dem Projekt
ungeld.de um.
Sind Sie am Kauf der Domain
ungeld.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ungeld.de kaufen?
Wie funktioniert der Geldtransfer zwischen den Banken?
Der Geldtransfer zwischen den Banken erfolgt in der Regel über das sogenannte Interbankensystem, das es den Banken ermöglicht, Gelder untereinander zu transferieren. Dabei werden die Transaktionen über spezielle Clearing- und Settlement-Systeme abgewickelt, die sicherstellen, dass die Gelder korrekt transferiert werden. Die Banken halten in der Regel Konten bei der Zentralbank, über die sie ihre Transaktionen abwickeln. Die Überweisungen zwischen den Banken können entweder in Echtzeit oder verzögert erfolgen, abhängig von den jeweiligen Systemen und Vereinbarungen. Insgesamt ist der Geldtransfer zwischen den Banken ein komplexer Prozess, der eine genaue Abstimmung und Überwachung erfordert, um sicherzustellen, dass die Transaktionen reibungslos ablaufen. **
Wie funktioniert der elektronische Geldtransfer zwischen verschiedenen Banken und Konten?
Der elektronische Geldtransfer zwischen verschiedenen Banken und Konten erfolgt über das sogenannte Interbankensystem, das die Kommunikation und Abwicklung zwischen den Banken ermöglicht. Dabei werden die Transaktionsdaten verschlüsselt übertragen und von den beteiligten Banken verarbeitet. Nach erfolgreicher Prüfung und Autorisierung wird das Geld vom Senderkonto abgebucht und dem Empfängerkonto gutgeschrieben. **


Ähnliche Suchbegriffe für Banken-Schnittstelle
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20107,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
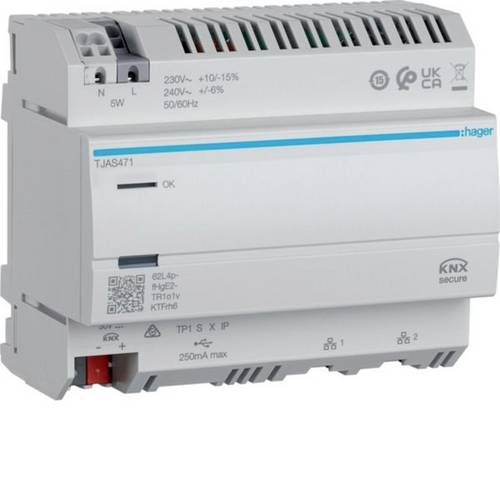
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Schnittstelle TYFS120Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=jaAndere Bussysteme=ohneFunk bidirektional=neinAusführung=Schnittstelle LAN SystemeMontageart=REGBreite in Teilungseinheiten=2Anzahl der Kanäle=8Max. Anzahl der Geräte pro Kanal=8Demontageschutz=neinMit LED-Anzeige=jaUpdatefähig=jaBetriebsspannung=30 VSpannungsart=DCLeistungsaufnahme=0,6 WProtokoll=sonstigeProviderabhängig=jaVisualisierung=jaWeb-Server=neinFunk-Schnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20193,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Ist die MP3-Schnittstelle gleich der AUX-Schnittstelle?
Nein, die MP3-Schnittstelle und die AUX-Schnittstelle sind nicht gleich. Die MP3-Schnittstelle bezieht sich auf die Möglichkeit, MP3-Dateien von einem Gerät wie einem USB-Stick oder einer SD-Karte abzuspielen. Die AUX-Schnittstelle hingegen ermöglicht die Verbindung eines externen Audiogeräts wie eines Smartphones oder eines MP3-Players über ein Kabel, um den Sound über das Autoradio wiederzugeben. **
-
Wie funktioniert der Geldtransfer zwischen verschiedenen Banken? Welche Sicherheitsvorkehrungen werden dabei getroffen?
Der Geldtransfer zwischen verschiedenen Banken erfolgt in der Regel über das sogenannte SWIFT-Netzwerk, das eine sichere und standardisierte Kommunikation zwischen Banken ermöglicht. Dabei werden die Transaktionen verschlüsselt und über mehrere Sicherheitsschichten geschützt, um Betrug und unbefugten Zugriff zu verhindern. Zudem werden bei internationalen Transfers oft zusätzliche Sicherheitsmaßnahmen wie die Überprüfung von Kontoinformationen und die Verwendung von Sicherheitscodes eingesetzt. **
-
Gammelt die Schnittstelle?
Es tut mir leid, ich verstehe nicht ganz, was du mit "Schnittstelle gammelt" meinst. Eine Schnittstelle kann veraltet sein oder nicht mehr verwendet werden, wenn sie nicht mehr den aktuellen Anforderungen entspricht. In diesem Fall könnte es notwendig sein, die Schnittstelle zu aktualisieren oder durch eine neue zu ersetzen. **
-
Sind Banken verpflichtet ein P Konto zu eröffnen?
Sind Banken verpflichtet, ein P-Konto zu eröffnen? Ja, Banken sind gesetzlich verpflichtet, auf Antrag eines Kunden ein sogenanntes Pfändungsschutzkonto (P-Konto) einzurichten. Dies dient dazu, das Existenzminimum des Kontoinhabers vor Pfändungen zu schützen. Das P-Konto ermöglicht es, dass ein bestimmter Betrag monatlich vor Pfändungen geschützt ist. Kunden müssen jedoch bestimmte Voraussetzungen erfüllen, um ein P-Konto eröffnen zu können. In der Regel muss der Kontoinhaber nachweisen, dass er aufgrund von Pfändungen sein Existenzminimum nicht mehr decken kann. **

Kann man bei zwei Banken ein Konto haben?
Kann man bei zwei Banken ein Konto haben? Ja, es ist durchaus möglich, bei zwei verschiedenen Banken Konten zu haben. Viele Menschen entscheiden sich dafür, um verschiedene finanzielle Bedürfnisse zu erfüllen oder um ihre Gelder zu diversifizieren. Es ist wichtig, die Bedingungen und Gebühren der jeweiligen Banken zu vergleichen, um die beste Option für sich selbst zu wählen. Es ist auch ratsam, darauf zu achten, dass man die Konten ordnungsgemäß verwaltet, um eventuelle Probleme zu vermeiden. Letztendlich liegt die Entscheidung, ob man bei zwei Banken Konten haben möchte, bei jedem selbst. **
Bei welchen Banken bekommt man ein P Konto?
Bei welchen Banken bekommt man ein P-Konto? **
Top-Angebote
Produkte zum Begriff Banken-Schnittstelle:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berker Schnittstelle 75648001Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=ohneFunk bidirektional=neinMontageart=UnterputzMit Busankopplung=jaBusmodul abnehmbar=neinLED ansteuern=jaMit LED-Anzeige=neinAnzahl der Eingänge=8Eingangsspannung=20 VArt der Eingangsspannung=AC/DCExterne Abfragespannung notwendig=neinSchutzart (IP)=IP20107,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Geldtransfer zwischen den Banken?
Der Geldtransfer zwischen den Banken erfolgt in der Regel über das sogenannte Interbankensystem, das es den Banken ermöglicht, Gelder untereinander zu transferieren. Dabei werden die Transaktionen über spezielle Clearing- und Settlement-Systeme abgewickelt, die sicherstellen, dass die Gelder korrekt transferiert werden. Die Banken halten in der Regel Konten bei der Zentralbank, über die sie ihre Transaktionen abwickeln. Die Überweisungen zwischen den Banken können entweder in Echtzeit oder verzögert erfolgen, abhängig von den jeweiligen Systemen und Vereinbarungen. Insgesamt ist der Geldtransfer zwischen den Banken ein komplexer Prozess, der eine genaue Abstimmung und Überwachung erfordert, um sicherzustellen, dass die Transaktionen reibungslos ablaufen. **
-
Wie funktioniert der elektronische Geldtransfer zwischen verschiedenen Banken und Konten?
Der elektronische Geldtransfer zwischen verschiedenen Banken und Konten erfolgt über das sogenannte Interbankensystem, das die Kommunikation und Abwicklung zwischen den Banken ermöglicht. Dabei werden die Transaktionsdaten verschlüsselt übertragen und von den beteiligten Banken verarbeitet. Nach erfolgreicher Prüfung und Autorisierung wird das Geld vom Senderkonto abgebucht und dem Empfängerkonto gutgeschrieben. **
-
Ist die MP3-Schnittstelle gleich der AUX-Schnittstelle?
Nein, die MP3-Schnittstelle und die AUX-Schnittstelle sind nicht gleich. Die MP3-Schnittstelle bezieht sich auf die Möglichkeit, MP3-Dateien von einem Gerät wie einem USB-Stick oder einer SD-Karte abzuspielen. Die AUX-Schnittstelle hingegen ermöglicht die Verbindung eines externen Audiogeräts wie eines Smartphones oder eines MP3-Players über ein Kabel, um den Sound über das Autoradio wiederzugeben. **
-
Wie funktioniert der Geldtransfer zwischen verschiedenen Banken? Welche Sicherheitsvorkehrungen werden dabei getroffen?
Der Geldtransfer zwischen verschiedenen Banken erfolgt in der Regel über das sogenannte SWIFT-Netzwerk, das eine sichere und standardisierte Kommunikation zwischen Banken ermöglicht. Dabei werden die Transaktionen verschlüsselt und über mehrere Sicherheitsschichten geschützt, um Betrug und unbefugten Zugriff zu verhindern. Zudem werden bei internationalen Transfers oft zusätzliche Sicherheitsmaßnahmen wie die Überprüfung von Kontoinformationen und die Verwendung von Sicherheitscodes eingesetzt. **
Ähnliche Suchbegriffe für Banken-Schnittstelle
-
Hager TJAS471 SchnittstelleDie domovea-Plattform vernetzt KNX-, IP- und IoT-Komponenten und dient als ETS-Programmierschnittstelle lokal und per Fernzugriff. Sie unterstützt den Matter-Standard und ermöglicht als Matter-Bridge die Integration von bis zu 128 Geräten, darunter Amazon Alexa und Apple HomePod. Das Modell domovea plus (TJAS471) steuert bis zu 50 IP-Kameras sowie smarte Geräte. Cloud-Dienste wie IFTTT lassen sich einbinden. Die integrierte 24-V-Spannungsversorgung erleichtert die Installation und spart Platz.1599,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Schnittstelle TYFS120Bussystem KNX=jaBussystem KNX-Funk=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=jaAndere Bussysteme=ohneFunk bidirektional=neinAusführung=Schnittstelle LAN SystemeMontageart=REGBreite in Teilungseinheiten=2Anzahl der Kanäle=8Max. Anzahl der Geräte pro Kanal=8Demontageschutz=neinMit LED-Anzeige=jaUpdatefähig=jaBetriebsspannung=30 VSpannungsart=DCLeistungsaufnahme=0,6 WProtokoll=sonstigeProviderabhängig=jaVisualisierung=jaWeb-Server=neinFunk-Schnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20193,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Indexa Ruftasten-Schnittstelle VT200REAusführung=BriefkastenLeseverfahren biometrisch=neinLeseverfahren Code=neinLeseverfahren Datenträger=neinInstallationstechnik=2-DrahtUnterputzmontage=jaMit Gehäuse=jaGeeignet für Außeneinsatz=neinGeeignet für Inneneinsatz=jaBreite=47 mmHöhe=47 mmTiefe=17 mmArt der Eingangsspannung=DCWerkstoff des Gehäuses=KunststoffAnzahl der Ruf-/Klingeltasten=8Enthält Tastenfeld=neinBildsystem=PALEigenschaft Bildsystem=FarbeHörgerätekompatibel=neinFarbe=weiß18,59 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gammelt die Schnittstelle?
Es tut mir leid, ich verstehe nicht ganz, was du mit "Schnittstelle gammelt" meinst. Eine Schnittstelle kann veraltet sein oder nicht mehr verwendet werden, wenn sie nicht mehr den aktuellen Anforderungen entspricht. In diesem Fall könnte es notwendig sein, die Schnittstelle zu aktualisieren oder durch eine neue zu ersetzen. **
-
Sind Banken verpflichtet ein P Konto zu eröffnen?
Sind Banken verpflichtet, ein P-Konto zu eröffnen? Ja, Banken sind gesetzlich verpflichtet, auf Antrag eines Kunden ein sogenanntes Pfändungsschutzkonto (P-Konto) einzurichten. Dies dient dazu, das Existenzminimum des Kontoinhabers vor Pfändungen zu schützen. Das P-Konto ermöglicht es, dass ein bestimmter Betrag monatlich vor Pfändungen geschützt ist. Kunden müssen jedoch bestimmte Voraussetzungen erfüllen, um ein P-Konto eröffnen zu können. In der Regel muss der Kontoinhaber nachweisen, dass er aufgrund von Pfändungen sein Existenzminimum nicht mehr decken kann. **
-
Kann man bei zwei Banken ein Konto haben?
Kann man bei zwei Banken ein Konto haben? Ja, es ist durchaus möglich, bei zwei verschiedenen Banken Konten zu haben. Viele Menschen entscheiden sich dafür, um verschiedene finanzielle Bedürfnisse zu erfüllen oder um ihre Gelder zu diversifizieren. Es ist wichtig, die Bedingungen und Gebühren der jeweiligen Banken zu vergleichen, um die beste Option für sich selbst zu wählen. Es ist auch ratsam, darauf zu achten, dass man die Konten ordnungsgemäß verwaltet, um eventuelle Probleme zu vermeiden. Letztendlich liegt die Entscheidung, ob man bei zwei Banken Konten haben möchte, bei jedem selbst. **
-
Bei welchen Banken bekommt man ein P Konto?
Bei welchen Banken bekommt man ein P-Konto? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.